Laba PaninBank Nyaris Tak Bertumbuh, Kredit Hanya Naik 0,4 Persen
Daftar isi:
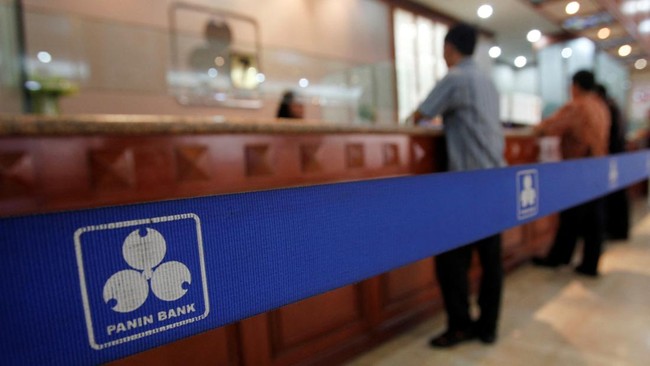
PT Bank Pan Indonesia Tbk. (PNBN) menunjukkan kinerja yang mengesankan dengan mencatatkan laba bersih konsolidasi sebesar Rp2,26 triliun pada kuartal ketiga tahun 2026. Kenaikan ini terjadi meskipun laba pada periode yang sama tahun sebelumnya hanya mencapai Rp2,19 triliun, menandakan pertumbuhan yang stabil di tengah kondisi ekonomi yang berfluktuasi.
Peningkatan laba tersebut didorong oleh turunnya beban bunga sebesar 5,8%, yang kini tercatat Rp4,81 triliun. Hal ini sejalan dengan meningkatnya Net Interest Margin (NIM), dari 4,24% pada tahun lalu menjadi 4,39%, sebuah indikator kesehatan finansial yang penting bagi bank.
Presiden Direktur PaninBank, Herwidayatmo, menjelaskan bahwa bank yang dimiliki oleh Keluarga Gunawan ini secara aktif berusaha untuk menurunkan biaya dana melalui perbaikan komposisi dana pihak ketiga (DPK). Dengan strategi ini, diharapkan kinerja keuangan bank dapat terus optimal di masa mendatang.
Strategi Penurunan Biaya Dana untuk Meningkatkan Kinerja Keuangan
Sampai dengan bulan September 2026, komposisi dana pihak ketiga menunjukkan perkembangan positif, di mana giro mengalami pertumbuhan sebesar 1,56% menjadi Rp13,55 triliun. Meski demikian, deposito dengan biaya yang lebih tinggi mengalami penurunan sebesar 5,91%, yang turut berkontribusi terhadap efisiensi biaya dana.
Dengan peningkatan porsi CASA, yang kini mencapai 40,9% dibandingkan dengan 40,0% pada Desember 2025, PaninBank berusaha untuk terus mendorong pertumbuhan giro dan tabungan. Herwidayatmo optimis bahwa jika kedua produk ini dapat berkembang, maka NIM bank juga akan ikut meningkat.
Total kredit konsolidasi PaninBank tercatat mencapai Rp142,36 triliun, stagnan dengan hanya mencatatkan pertumbuhan sebesar 0,4%. Faktor utama penghambat pertumbuhan kredit ini adalah permintaan kredit yang belum sepenuhnya pulih setelah berbagai tantangan ekonomi yang ada.
Kondisi Permodalan Bank yang Masih Kuat di Tengah Ketidakpastian Pasar
Walaupun ada tantangan dalam pertumbuhan kredit, kondisi permodalan PaninBank tetap solid dengan total modal yang mencapai Rp54,26 triliun. Capital Adequacy Ratio (CAR) terakhir tercatat 36,65%, meskipun terdapat penurunan dari 37,45% pada periode yang sama tahun sebelumnya.
Loan to Deposit Ratio (LDR) untuk bank ini terpantau ketat, berada di level 90,06% per 30 September 2026. Rasio kredit bermasalah atau Non-Performing Loan (NPL) gross menunjukkan perbaikan, kini berada di angka 3,04% jika dibandingkan dengan 3,16% sebelumnya.
NPL net tercatat sebesar 1,13%, mencerminkan upaya bank dalam mengelola risiko kredit dengan lebih baik. Walaupun tantangan dalam pertumbuhan kredit masih ada, langkah-langkah adaptif yang diambil bank diharapkan akan memberikan dampak positif di masa mendatang.
Pertumbuhan Aset yang Mencerminkan Stabilitas dan Keberlanjutan
Total aset konsolidasi PaninBank mencapai Rp232,66 triliun, meningkat 2,7% dibandingkan dengan periode yang sama tahun lalu yang sebesar Rp226,64 triliun. Ini menunjukkan bahwa meskipun ada berbagai tantangan, bank mampu mempertahankan pertumbuhan aset yang stabil.
Kenaikan total aset juga menjadi indikator bahwa PaninBank tetap optimis dalam menghadapi kondisi pasar. Dibandingkan dengan banyak bank lainnya, PaninBank menunjukkan daya tahan yang baik dalam lingkungan yang bergejolak.
Dengan langkah-langkah strategis yang diambil oleh manajemen, PaninBank berupaya tidak hanya untuk mempertahankan kinerja yang solid, tetapi juga untuk menciptakan peluang baru yang akan mendukung pertumbuhan jangka panjangnya.
Artikel Terkait